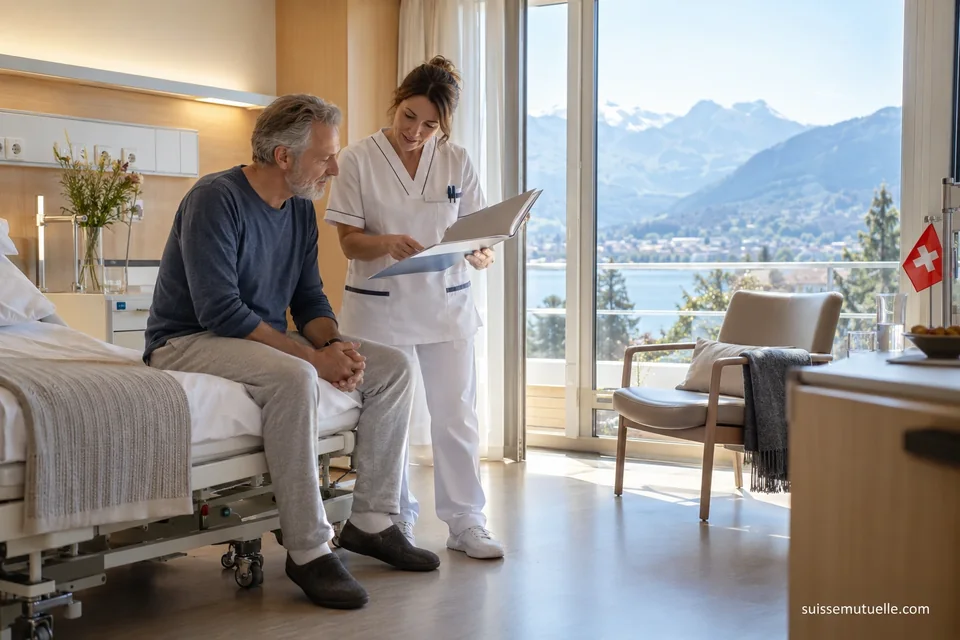
Ce que la division semi-privée change par rapport à l'assurance de base
L'assurance obligatoire des soins rembourse un séjour à l'hôpital selon le standard de la division commune. Dans un article consacré aux séjours des personnes bénéficiant d'une complémentaire, l'Office fédéral de la santé publique (OFSP) explique que les prestations spéciales de la division privée ou semi-privée, en particulier le libre choix du médecin à l'hôpital et la chambre à deux lits ou individuelle, relèvent de l'assurance complémentaire.
Le financement de base reste identique : pour un traitement stationnaire en liste, le canton de domicile règle au moins 55 % du coût et l'assureur au plus 45 %. La division semi-privée n'est donc pas un remplacement de ce mécanisme, mais une couche contractuelle qui s'y superpose, soumise à la loi sur le contrat d'assurance (LCA).
Une conséquence pratique : une assurance hospitalisation semi-privée ne modifie pas les soins eux-mêmes. Ce qui change, c'est l'hébergement et l'accès au praticien, dans les limites décrites par la police.
Ce que couvre une assurance hospitalisation semi-privée
Moneyland résume le modèle en deux éléments : une chambre à deux lits et le libre choix du médecin. Le comparateur précise qu'une assurance hospitalisation semi-privée coûte nettement plus cher qu'une assurance limitée à la division commune. Visana parle d'un confort accru en chambre à deux lits et précise que le libre choix du médecin n'existe qu'avec une division semi-privée ou privée.
Les assureurs donnent des contours propres à leurs produits. Chez Helsana, le produit HOSPITAL Demi-privée annonce une chambre à deux lits et le libre choix du médecin dans toute la Suisse. Sanitas décrit Hospital Extra Liberty comme un libre choix du médecin et de l'hôpital en division demi-privée, assorti d'un service Priority Access censé raccourcir les délais de rendez-vous chez les spécialistes et aider à obtenir un deuxième avis médical.
Chez CSS, la formule myFlex affirme le libre choix du médecin et de l'hôpital dans toute la Suisse, mais l'étendue réelle dépend du niveau : Economy et Balance se limitent aux hôpitaux reconnus par la LAMal et par CSS, tandis que Premium ouvre le choix à tous les hôpitaux.
Hospitalisation demi-privée : des noms différents pour un même niveau
Le vocabulaire varie : le langage courant dit semi-privée, tandis que Helsana, Sanitas et CSS écrivent demi-privée dans la présentation de leurs produits. Ces appellations ne changent pas la logique : une chambre à deux lits et, avec la plupart des produits, le choix du médecin.
Le nom du produit, en revanche, ne dit rien de l'étendue. Une hospitalisation demi-privée chez un assureur peut inclure la plupart des cliniques privées, chez un autre non. Moneyland note que la prise en charge des cliniques privées varie selon l'assureur et recommande d'examiner la liste des établissements reconnus.
Dans le comparateur de Moneyland, mis à jour en juillet 2026, seules les polices qui prennent entièrement en charge les coûts dans la clinique souhaitée sont affichées, ce qui montre que l'établissement choisi pèse autant que la division.
Passer de la division commune à la division semi-privée pendant le séjour
Une brochure de Helsana destinée aux patients indique qu'un passage dans une division supérieure est possible au moment de l'hospitalisation, de la division commune à la semi-privée puis à la privée, et que les surcoûts restent à la charge de l'assuré. Selon cette brochure, une personne couverte en demi-privée et hospitalisée en division privée voit les prestations de la demi-privée reprises, le solde lui incombant.
La même brochure signale que certains modules, par exemple « seulement changement de chambre » ou « seulement libre choix du médecin », ne participent pas aux surcoûts. Elle recommande de consulter la police et les conditions complémentaires pour savoir ce qui est inclus, y compris la prise en charge partielle de la nuitée et des repas d'un accompagnant, qui dépend du contrat.
Ce point mérite d'être demandé à l'avance et confirmé par écrit.
Assurance semi-privée ou formule flexible : comparer la participation aux coûts
Plusieurs caisses proposent, à côté de l'assurance semi-privée classique, une formule où la division se choisit avant chaque admission. Moneyland observe que ces formules flexibles coûtent généralement beaucoup moins cher que les assurances semi-privées ou privées, puisque l'assuré assume une part des frais lorsqu'il choisit une division supérieure.
Chez CSS, cette part est un pourcentage plafonné par année civile, déterminé à la conclusion du contrat. L'option Upgrade de myFlex, selon le même assureur, peut être activée sans nouvelles questions de santé tous les cinq ans, de 20 à 70 ans. Le choix entre une assurance hospitalisation semi-privée complète et une formule flexible dépend donc du budget de prime, du montant que l'on accepterait de payer lors d'un séjour et de l'horizon de projet.
Aucune approche n'est préférable en soi : seul le contrat, avec ses plafonds, indique l'ordre de grandeur de la participation.
Établissements reconnus et hors canton en division semi-privée
Helsana signale que ses garanties s'appliquent aux médecins et hôpitaux qu'elle reconnaît, certaines dans un hôpital de la liste cantonale ou sous contrat LAMal avec elle, et tient une liste des hôpitaux et médecins agréés sans prise en charge des coûts. L'étendue géographique « toute la Suisse » ne suffit donc pas à elle seule.
Pour la part relevant de l'assurance de base, le tarif de référence joue : lors d'un séjour hors canton, les coûts ne sont pris en charge que jusqu'au montant que le canton de domicile rembourserait, d'après la brochure de Helsana, et un hôpital de la liste n'est tenu d'accueillir des assurés d'autres cantons qu'en cas de mandat de prestations ou d'urgence.
Admission, primes et résiliation d'une assurance semi-privée
Il n'existe aucune obligation d'accepter une demande d'assurance hospitalisation semi-privée, qui relève des assurances complémentaires. Moneyland rappelle que la caisse peut refuser un candidat, et que la conclusion peut devenir difficile à partir d'un certain âge ou avec certaines maladies préexistantes. Les primes dépendent de la formule, du domicile, de la franchise, du sexe et de l'âge, selon le même comparateur.
Pour changer, Moneyland conseille de demander d'abord la nouvelle police et de ne résilier l'ancienne qu'après la confirmation d'admission. Le délai est souvent de trois mois pour la fin de l'année, soit une résiliation à fin septembre, mais certains assureurs exigent six mois. Il faut donc relire son contrat.
Comme le rappelle Moneyland, l'assurance de base et la complémentaire peuvent être souscrites auprès de caisses différentes, ce qui revient parfois moins cher.
Avant un séjour planifié : garantie de prise en charge et reste à charge
Avec une assurance hospitalisation semi-privée comme avec les autres, Helsana explique, pour une opération programmée, que l'hôpital annonce l'admission à l'assureur, qui lui communique ensuite directement les prestations prises en charge. Si le traitement entre dans le cadre de la couverture, seuls la contribution journalière de 15 francs, la franchise et la quote-part restent dues, cette dernière étant de 10 % avec un maximum de 700 francs par an selon la brochure.
Faites-vous confirmer par écrit le montant couvert pour les honoraires, la chambre et l'établissement, et signalez au service des admissions si l'assurance de base et la complémentaire sont chez deux assureurs. Cela ne remplace pas votre police ni un avis personnalisé.